
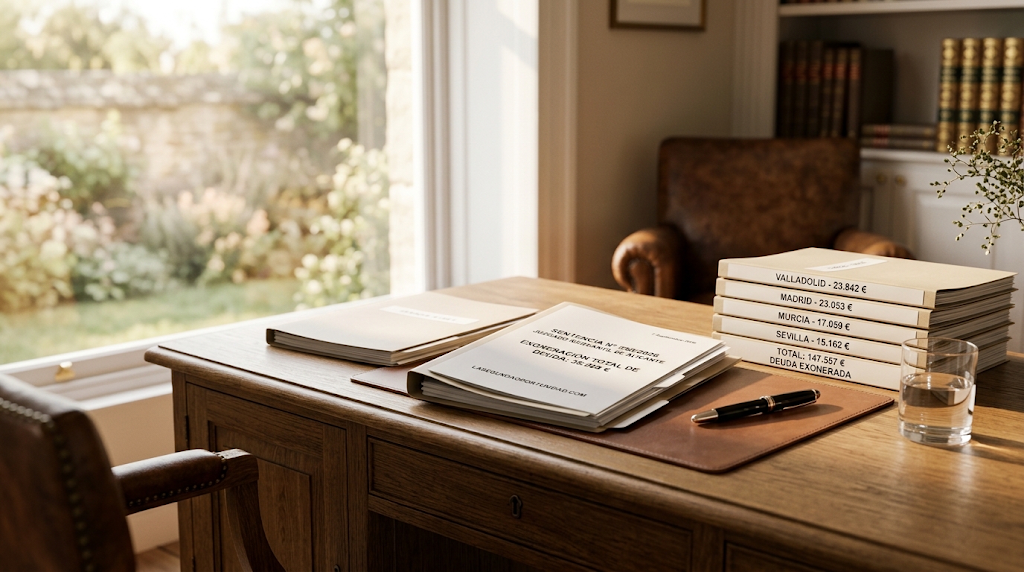
Alicante, Oviedo, Madrid, Sevilla, Murcia y Valladolid concentran las primeras resoluciones favorables obtenidas por LaSegundaOportunidad.com tras el verano. Seis procedimientos, seis juzgados distintos y 147.557 euros exonerados en cinco días.
Entre el 3 y el 7 de septiembre de 2026, seis familias de seis provincias distintas han obtenido la exoneración de sus deudas a través del mecanismo previsto en la Ley de la Segunda Oportunidad. En conjunto, 147.557 euros que dejan de ser exigibles.
Son seis historias económicas que no se parecen entre sí: importes que van de poco más de 15.000 euros a más de 35.000, orígenes distintos del endeudamiento y situaciones patrimoniales que poco tienen que ver unas con otras. Lo único que comparten es el punto de llegada: una resolución judicial que libera al deudor del pasivo insatisfecho.
Las seis resoluciones, una a una
| Ciudad | Deuda exonerada |
| Alicante | 35.209 € |
| Oviedo | 33.232 € |
| Valladolid | 23.842 € |
| Madrid | 23.053 € |
| Murcia | 17.059 € |
| Sevilla | 15.162 € |
| Total | 147.557 € |
La cifra más alta corresponde a una familia de Alicante, con 35.209 euros exonerados, seguida de un procedimiento tramitado en Oviedo por 33.232 euros. En la parte baja de la horquilla, Sevilla, con 15.162 euros. La media de las seis resoluciones se sitúa en 24.593 euros por familia.
Esa dispersión es, en sí misma, un dato: no existe un perfil único de deudor que acude a la Segunda Oportunidad, ni una cantidad mínima a partir de la cual el procedimiento tenga sentido. Lo determinante no es cuánto se debe, sino si la persona puede o no atender sus obligaciones y si reúne los requisitos legales para solicitar la exoneración.
Qué significa exactamente que una deuda quede exonerada
La exoneración del pasivo insatisfecho (EPI) está regulada en los artículos 486 a 502 del Texto Refundido de la Ley Concursal, en la redacción dada por la Ley 16/2022, que traspuso al Derecho español la Directiva (UE) 2019/1023. Puede solicitarla cualquier persona física —sea o no empresaria— que se encuentre en situación de insolvencia y sea deudora de buena fe.
La ley prevé dos vías, con regímenes distintos que conviene no confundir:
- Exoneración con liquidación de la masa activa (arts. 501 y 502 TRLC). Es la vía del deudor cuyo patrimonio se liquida, y también la del llamado concurso sin masa, cuando no hay bienes suficientes ni para atender los gastos del propio procedimiento. La exoneración se concede de una vez y con carácter definitivo.
- Exoneración con plan de pagos (arts. 495 a 500 bis TRLC). El deudor conserva su patrimonio y cumple un plan durante el plazo fijado. La exoneración es inicialmente provisional y deviene definitiva al cumplirlo.
En ambos casos el efecto es el mismo para las deudas que entran en el perímetro: dejan de ser exigibles. El acreedor no puede reclamarlas, ni ejecutar, ni embargar por ellas.
La exoneración no es automática
Merece la pena insistir en esto, porque es donde más expectativas se rompen: la Segunda Oportunidad no cancela deudas por el mero hecho de que alguien atraviese dificultades económicas.
El artículo 487 TRLC define al deudor de buena fe, y lo hace mediante un listado tasado de causas de exclusión: condenas firmes por determinados delitos en los diez años anteriores, sanciones firmes por infracciones tributarias o de seguridad social muy graves, concurso declarado culpable, incumplimiento de los deberes de colaboración e información, o haber contraído las deudas de forma temeraria o negligente. Esta última es, con diferencia, la más alegada por los acreedores y la que más denegaciones produce en la práctica.
La buena fe se presume, y corresponde a quien alegue una causa de exclusión acreditarla. Pero eso no descarga al deudor de explicar su caso: el Tribunal Supremo viene exigiendo información suficiente sobre el activo, el pasivo y, sobre todo, el origen de las deudas, especialmente cuando resultan desproporcionadas respecto de los ingresos declarados. Un expediente con endeudamiento en cascada y sin documentación que lo explique es hoy la principal causa de denegación.
Conviene añadir un matiz que suele pasarse por alto: el juez verifica los presupuestos legales de oficio (arts. 498.2 y 502.1 TRLC). Que ningún acreedor se oponga no equivale a que la exoneración se conceda.
Deudas con Hacienda, la Seguridad Social o el ayuntamiento: qué ha cambiado en 2026
Es la pregunta que más se repite en una primera consulta, y la respuesta ha mejorado sustancialmente este año.
El artículo 489.1.5º TRLC excluye con carácter general las deudas por créditos de Derecho público, con una excepción cuantificada: los primeros 5.000 euros se exoneran íntegramente y, del exceso, el 50 %, hasta un máximo de 10.000 euros. El tope se alcanza, por tanto, con 15.000 euros de deuda.
Las sentencias 259/2026 a 264/2026 de la Sala Primera del Tribunal Supremo, todas de 18 de febrero de 2026, han interpretado por primera vez ese precepto, a la luz de la STJUE de 7 de noviembre de 2024 (asuntos acumulados C-289/23, Corván, y C-305/23, Bacigán). Tres conclusiones con efecto directo sobre los expedientes:
- Los créditos públicos subordinados quedan exonerados sin sujeción al límite. En la práctica, recargos e intereses de demora —partidas que con frecuencia acaban igualando o superando a la cuota original— pueden cancelarse íntegramente, quedando la limitación reservada al principal.
- El límite se aplica a todo crédito de Derecho público, no solo al gestionado por la AEAT y la Seguridad Social. También, por tanto, al de ayuntamientos, diputaciones y haciendas autonómicas.
- El tope de 10.000 euros opera frente a cada acreedor público, no en conjunto.
La diferencia entre aplicar el precepto de forma literal o conforme a esta doctrina puede ser de varios miles de euros en un mismo expediente. Es también uno de los puntos donde con más frecuencia se producen discrepancias con la Administración una vez obtenido el auto: la determinación de qué deudas quedan finalmente fuera del perímetro corresponde al juez del concurso, no al órgano de recaudación.
Seis ciudades, un mismo procedimiento
La distribución geográfica de estas resoluciones —Alicante, Oviedo, Madrid, Sevilla, Murcia y Valladolid— no es anecdótica.
La Segunda Oportunidad se rige por legislación estatal y se tramita ante el juzgado competente por el domicilio del deudor, lo que permite que un despacho especializado asista a personas residentes en cualquier punto de España. En LaSegundaOportunidad.com tramitamos procedimientos en todo el territorio nacional: estudio previo del caso, preparación del expediente y seguimiento hasta la resolución.
Esa especialización pesa especialmente en los expedientes que presentan complicaciones añadidas: existencia de bienes, deuda pública relevante, sanciones administrativas, derivaciones de responsabilidad o discusión sobre el cumplimiento de los requisitos de acceso.
El primer paso no es solicitar: es estudiar el caso
Cada uno de estos seis procedimientos empezó del mismo modo. No calculando cuánto debía la familia, sino reconstruyendo cómo se había generado esa deuda, qué patrimonio existía, qué acreedores había y si concurría alguna de las circunstancias que legalmente impiden o limitan la exoneración.
Ese análisis previo es lo que permite decir con criterio si la Segunda Oportunidad es viable y, sobre todo, qué deudas quedarían realmente exoneradas. Prometer una cancelación total antes de haber revisado el expediente no es un servicio: es una expectativa que el juzgado se encargará de corregir.
Nuevos procedimientos siguen su tramitación en distintos juzgados españoles. Cada uno se resolverá atendiendo a sus circunstancias concretas.
¿Tu situación se parece a alguna de estas seis? El estudio previo de tu caso es gratuito y sin compromiso. Solicita tu presupuesto online o contacta con nosotros y analizaremos qué parte de tu deuda sería exonerable antes de dar ningún paso.
Este artículo tiene finalidad divulgativa y no sustituye al asesoramiento jurídico sobre un caso concreto. Los importes reflejados corresponden a resoluciones judiciales obtenidas por este despacho, y cada procedimiento depende de sus propias circunstancias.
lasegundaoportunidad.com | Tel. 91 879 14 31